«Бліскучая сямёрка» супраць усіх: ШІ-бум узбагачае толькі тэхгіганты — рэшта рынку яго не заўважае
Насуперак аглушальнаму хайпу і мільярдным інвестыцыям у нейрасеткі, «ШІ-рэвалюцыя» пакуль не прыносіць рэальнай фінансавай аддачы амерыканскаму бізнесу за межамі бігтэха. Да невясёлай выснове прыйшоў Торстэн Слок — галоўны эканаміст інвестфонду Apollo Global Management, які кіруе актывамі амаль на $1 трлн, піша TechSpot.
Насуперак аглушальнаму хайпу і мільярдным інвестыцыям у нейрасеткі, «ШІ-рэвалюцыя» пакуль не прыносіць рэальнай фінансавай аддачы амерыканскаму бізнесу за межамі бігтэха. Да невясёлай выснове прыйшоў Торстэн Слок — галоўны эканаміст інвестфонду Apollo Global Management, які кіруе актывамі амаль на $1 трлн, піша TechSpot.
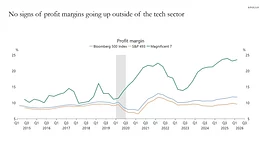
У сваёй аналітычнай нататцы Слок адзначае, што выручка ў разліку на аднаго супрацоўніка (з улікам інфляцыі) і маржынальнасць растуць толькі ў «Цудоўнай сямёркі»: Nvidia, Tesla, Amazon, Microsoft, Alphabet, Apple і Meta.
Між тым у астатніх кампаній з індэксу S&P 500 — групы, якую ён іранічна называе «S&P 493», — паказчыкі выручкі на работніка і прыбытку застаюцца на месцы.
Дадзеныя Apollo паказваюць, што генератыўны ШІ і моўныя мадэлі не аказваюць адчувальнага ўплыву на рост прадукцыйнасці ў астатняй эканоміцы. Стартапы з венчурным фінансаваннем працягваюць спальваць грошы на токены, а вось традыцыйныя кампаніі з S&P 500 ужо пачалі скарачаць гіганцкія бюджэты на ШІ. У іх выдаткі на токены ўсё часцей успрымаюць як звычайны артыкул выдаткаў, якая цісне на маржу, а не як крыніцу будучага росту.
На думку Слока, базавыя ШІ-мадэлі з часам ператвараюцца ў танны базавы тавар. Але надзеі на тое, што токены папросту патаннеюць і гэта аўтаматычна падыме маржу ўсяго бізнесу, могуць аказацца ілюзіяй. Эканаміст параўноўвае ШІ з магутным «калькулятарам», падкрэсліваючы, што рэальны бізнес трымаецца на чалавечых рашэннях, а не на падліку лічбаў.
«ШІ не разумее, што такое адказнасць, давер, карпаратыўная культура, няпісаныя правілы, этычныя кампрамісы ці справядлівасць — а менавіта гэта фарміруе рэпутацыйныя рызыкі і ў канчатковым выніку драйвіць рост выручкі і маржу», — адзначае Слок.
Эканаміст Apollo перакананы, што лёс ШІ-буму вырашыцца не дзякуючы фінансавым справаздачам «Цудоўнай сямёркі», а менавіта ў сектары «S&P 493». Калі тэхналогія так і застанецца абмежаванай вузкім сегментам ІТ-гігантаў, яе макраэканамічны эфект будзе нязначны.
Ацэнкі Слока перагукаюцца з іншымі трывожнымі прагнозамі. Напрыклад, аналітыкі Gartner нядаўна ацанілі, што да канца 2030 года, магчыма, давядзецца спісваць інвестыцыі ў ШІ-інфраструктуру больш чым на $3,5 трлн.
Але песімізм падзяляюць не ўсе: галоўны эканаміст Goldman Sachs Ян Хатцыус настойвае, што ўкладанні ў ШІ у выніку акупяцца за кошт росту прадукцыйнасці і прыбыткаў па ўсёй эканоміцы.


Релоцировались? Теперь вы можете комментировать без верификации аккаунта.